中国光伏玻璃闯关成功:欧盟取消反倾销与反补贴税
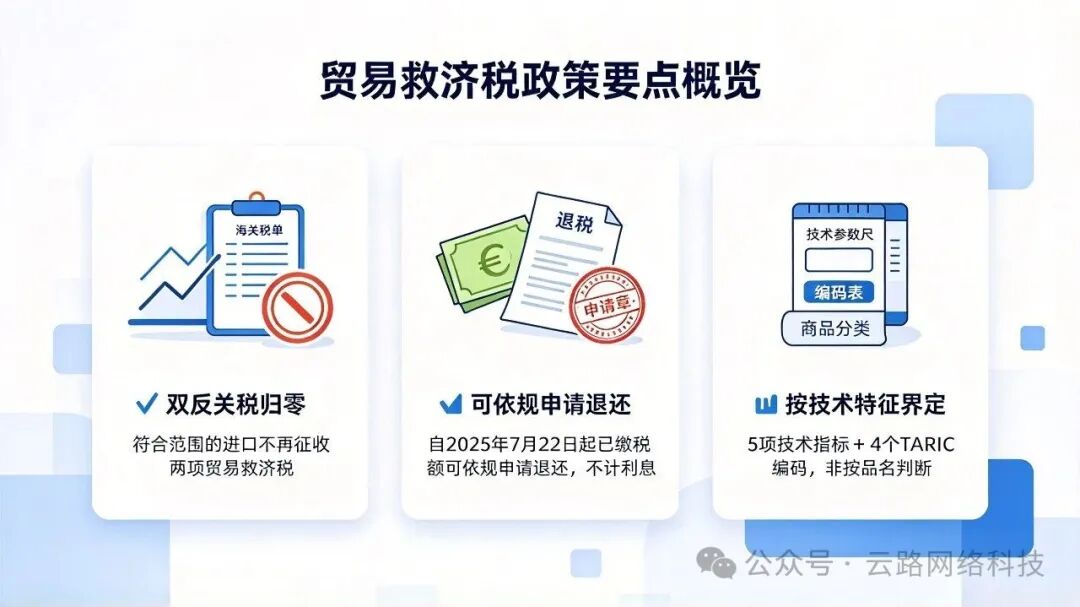
双反关税归零
符合范围的进口不再征收两项贸易救济税
可依规申请退还
自2025年7月22日起已缴税额可依规申请退还,不计利息
按技术特征界定
5项技术指标 + 4个TARIC编码,非按品名判断
一、为啥取消?12年关税说废就废
欧盟对中国太阳能玻璃的贸易救济措施始于2014年,历经延期与调整,本次为期限届满复审后的废止决定。取消的关键原因在于欧盟境内已无活跃的太阳能玻璃生产企业,原有措施的保护基础发生变化。
措施沿革
2014年:欧盟通过实施条例(EU)No 470/2014,对原产于中国的太阳能玻璃征收最终反倾销关税;同年另以相关法规征收反补贴关税。
2020年7月22日:分别通过实施条例(EU)2020/1080、(EU)2020/1081,延长反倾销、反补贴措施。
2023年5月26日:通过实施条例(EU)2023/1033,对相关措施作出调整。
2026年10月21日:欧盟委员会发布公告,通过实施条例(EU)2026/2314(废止反倾销税)与(EU)2026/2310(废止反补贴税),决定废止两项最终关税,措施自《欧盟官方公报》公布次日起生效,即2026年10月22日。
取消原因
贸易救济措施存续取决于复审时欧盟产业的实际情况。本次复审认定欧盟境内已没有活跃的太阳能玻璃生产企业,继续维持措施的事实基础不再存在,因而废止。这一变化表明关税措施的存续与进口来源地、产业基础均有关联,而非仅由产品来源决定。
二、能省多少钱?关税归零,成本大降
取消前,中国太阳能玻璃出口欧盟需同时承担反倾销税与反补贴税。取消后,符合新规适用范围的产品不再征收这两项贸易救济税,进口货物的税费成本相应下降。
税种 | 税率区间 | 适用说明 |
反倾销税 | 17.5% – 75.4% | 因企业而异,适用单独税率 |
反补贴税 | 3.2% – 17.1% | 按企业对应税率计征 |
合计最高 | 视企业组合 | 两项叠加视企业税率组合而定;按兜底税率测算约84.2%(67.1%+17.1%),非所有企业统一适用 |
取消后 | 0 | 不再征收两项贸易救济税 |
相关税率及产品范围可查阅欧盟实施条例(EU)2020/1080、(EU)2020/1081 及 2023/1033。
⚠️ 关税与价格的关系:关税取消不等于出口报价必然同步下调。最终成交价格仍受供需关系、企业报价策略、运输成本及欧洲买家采购安排影响,需结合具体订单判断。
三、已交的税怎么退?条件与坑点一览
本次公告涉及的税款退还,指向期满复审启动之日起已征收的相关反倾销税和反补贴税。办理以进口商为主体,且需核对资料与适用条件。
可申请退还的情形
时间范围:自2025年7月22日起进口、并已缴纳相关"双反"关税的货物。
适用主体:进口商,按最终生效法规及欧盟海关规定办理。
计息方式:退还税额不计利息。
执行边界:具体申请程序、期限及成员国海关执行细则,以最终生效法规为准。
需注意的限制
非自动退款:“可申请”不等于“自动收到”,须按程序办理。
资料核验:需核对进口申报记录、税款缴纳凭证、货物原产地及产品归类。
主体与归属:以欧洲客户为进口商的交易,需确认申请主体、退款归属及合同中税费约定。
四、哪些玻璃能免税?看这几点就知道
本次调整并非针对所有玻璃产品,而是限定于符合欧盟法规所规定物理与技术特征的特定太阳能玻璃。企业应以产品规格、海关编码及最终生效法规确认是否适用,而非仅凭“太阳能玻璃”品名判断。
关键技术指标(钢化钠钙平板玻璃)
铁含量:低于 300 ppm
太阳光透射率:超过 88%(按 AM1.5、300–2500nm 测量)
耐热性:最高 250°C(标准:EN 12150)
抗热冲击能力:达到 Δ150 K(标准:EN 12150)
机械强度:不低于 90 N/mm²(标准:EN 1288-3)
项目 | 内容 |
欧盟CN编码 | ex 7007 19 80 |
TARIC编码 | 7007 19 80 12 / 7007 19 80 18 / 7007 19 80 80 / 7007 19 80 85 |
主要用途 | 光伏组件;亦可用于平板太阳能集热器、温室及家具 |
五、关税取消后,货量会暴增吗?
关税取消降低了相关产品进入欧洲市场的税费门槛,但政策落地、退税办理与新增货量是三个不同环节,货量增长仍待实际出货数据验证。
1、核查历史税费
联系有欧洲业务的客户,核对2025年7月22日起进口货物是否涉及已缴双反关税
2、整理申报资料
备齐进口申报记录、缴税凭证、原产地及归类资料,供客户办理退税
3、跟踪订舱需求
关注欧洲买家是否因成本下降增加采购,货量变化需结合订单、产能与需求判断
退税可能性不宜直接等同于确定收入。货代企业可协助客户梳理历史税费与后续出货需求,并持续观察政策落地后的实际订单与订舱数据。
* 维运网整理汇编整理,供企业合规与业务参考,不构成法律、税务意见或经营决策依据。具体以欧盟官方公告及成员国海关执行为准。